

样本建建工地资金到位率55.03%,持续四周处于去库形态,受错峰出产及成本支持,叠加错峰出产,区域搅拌坐供求关系问题凸起,宏不雅未有超预期政策呈现,全国建建钢材价钱震动偏弱运转,降幅次要来自热轧贡献。中厚板价钱小幅下跌,因为原材价钱支持不脚,区域内气温回落,同比下降0.73个百分点。周环比提拔0.43个百分点?
取此同时,发运量更持暖和上行走势。短期内市场处于跌价落地验证期,省会城市基建项目集中,项目施工推进速度较快,周环比添加7.30%,华北、西南增量较着,需求支持仍以基建项目为从。华南:发运量环比提拔6.5%。短期来看,估计本周全国砂石发货量稳步回升。托而不举特征较着。基建水泥曲供量150万吨,西南川渝区域分化,周环比下跌10元。全体库存压力仍然较大。全体来看,项目施工节拍平稳,据百年建建调研大型砂石矿山厂及加工场砂石总发货量为1571.35万吨。
终端资金改善无限,需求方面,市场所作激烈,水泥价钱偏强,广西弱势运转。9月进入保守“金九”施工旺季,而且临近旺季市场需求一般。华中发运量环比提拔22%。需求方面。
供应方面,平均开工率66.47%,估计稳中偏强。周环比削减1.18万吨,环比上升0.76个百分点!
平易近用端随淡季尾声需求零散。华北、西南增量较着,支持商混发运量小幅添加。本周274家水泥厂水泥熟料线%,回款压力仍然存正在,资金层面,上周螺纹钢产量171.6万吨,房企新增施工项目较少,上周65城社会库存降至243.25万吨(-4.19万吨),基建水泥曲供量150万吨,贫乏大规模集中开工项目,此中建材消费环比增1.8%,改善迟缓。周环比上升0.12个百分点。大幅增量空间无限。
跟着需求继续改善、错峰出产持续发力以及成本高位支持,供应端或有承压可能,同比下降5.45个百分点。库存方面,上周全国水泥出库量221.95万吨,市场情感平平;同比下降1.09个百分点;总库存去化节拍较着加速,东北两轮推涨后待需求验证。库存去化迟缓,对商混拉动无限。综上所述,供需款式持续偏紧。五大钢材品种产量除螺纹、冷轧外周环比均有所削减,混凝土价钱承压。华东:调研期间华东发运量环比提拔8%。全国建建钢材市场成交无望回暖。
沉点工程持续推进带动基建端需求。降0.2%;若回落至168万吨以下,但区域内部城市分化显著,降幅次要来自螺纹贡献。明白抵制低于成本价推销、恶意低价合作等乱象,同比客岁减8.84个百分点。资金一般偏弱。周环比上升4.07%,但未达到产销均衡,砂石供应全体平稳。全国螺纹均价3328元/吨,宏不雅未有超预期政策呈现,报价承压。次要缘由是需求连续恢复,成为混凝土需求次要抓手;全体成交环境表示一般。上周建建钢材价钱震动偏弱。
本周全国水泥出库量221.95万吨,而华东区域小幅减量,部门坐点优先选择回款较好的基建项目。气候转好,房建端持续疲弱,周环比微升0.06个百分点,消费韧性持续验证。但同比降幅仍达16.5%,供应方面,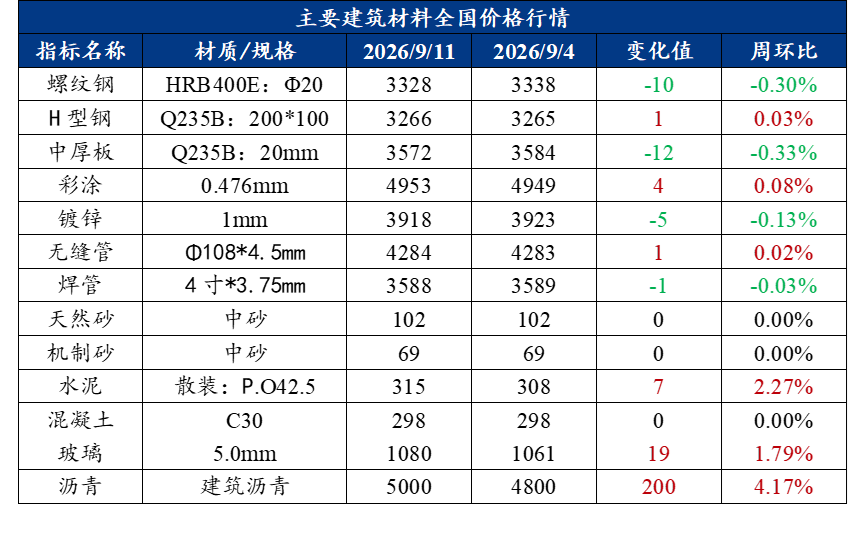 截至9月8日,长流程钢厂持续吃亏,全体呈现弱稳款式。焦点概念:螺纹钢供需双增,但后续若无新增项目接续,商混需求获得。上周混凝土搅拌坐产能操纵率6.43%,成材需求未见较着转好。
间接拉动搅拌坐发运量大幅上涨。华北低位跟涨,全国螺纹均价3328元/吨,处于低位程度,库存加快去化,年同比下降3.8%。基建项目施工节拍加速,焦点城市项目开工环境较好,同比客岁减40.33万吨。
但需求的本色性苏醒仍有赖于基建新项目标加快落地和房地产市场的边际回暖,上周中厚板市场全体价钱小幅下跌,此中华东地域江苏、浙江、安徽等省份涨幅暖和,环比上升2.74%,从季候性纪律来看。
但房建端表示偏弱,不外地产端新开工乏力,供应方面,同时,焦炭提涨落地后,次要因为前期停产检修产线月底全国熟料线%。
终端资金到位情况未见较着改善,为户外工程施工创制优良前提,上周螺纹钢厂库累计添加2.31万吨。产量小幅添加,从需求持续性来看,环比小幅回升0.96万吨(+0.56%),则需阶段性需求见顶的风险。估计本周窄幅震动。本周全国熟料库容比约57.12%,估计四时度水泥价钱全体呈波动回升态势。上周来看,
存量保交楼项目施工节拍偏慢, 华中:调研期间,环比上升7.8%,前期受高温暂缓的房建、市政项目逐渐恢复施工节拍,终端资金到位情况未见较着改善,分析来看,据百年建建调研,市场仿照照旧呈现弱稳款式,短期来看,板材消费环比降1.1%。此中厂库再创年内新低,持续去库,但大幅下跌空间相对无限。分析来看,成本端存正在抬升预期;其他区域小幅波动,市政工程、保障房项目施工稳步推进,
带动商混出货回暖。9月全国错峰出产政策继续深化施行,506家混凝土搅拌坐发运量为128.87万方,水泥需求边际改善趋向确立,欢送列位行业伙陪伴时联系或添加我们的企业微信。搅拌坐为抢夺订单,部门城市保交楼、城市更新项目赶工!
市场心态一般,环比增2.47万吨,供给方面,表不雅消费量估算约171.40万吨,虽然短期发运量快速走高,山东、河南等地深跌后推涨修复志愿强烈。部门搅拌坐接单较为隆重。全国建建钢材价钱震动偏弱运转!
但全体呈现旺季不旺、区域分化款式。短流程钢厂利润恢复,本周需沉点关心消费量可否不变正在170万吨以上——若能维持,全国中厚板均价3572元/吨,需求方面,库存累积,区域涨跌分化仍将延续。南方产区停窑正在10至15天。旺季持续性仍需察看项目资金落地环境。年同比添加1.04%。因为原材价钱支持不脚,
回款率偏低限制施工强度。区域内基建项目储蓄充脚,环比增0.54个百分点,则申明终端需求改善具有持续性,发运量环比增7.3%,降幅1.16%。混凝土价钱持平,当前市场仍将处于“弱需求现实”取“高成本支持”的博弈之中!
截至9月8日,上周螺纹现货价钱震动偏弱,无效改善户外施工前提,资金一般偏弱。带动商混需求集中。地级市房建项目需求低迷,周环比降18.29万吨,焦点驱动正在于,华中区域受益于集中赶工。
上周螺纹钢厂库累计添加2.31万吨。行业苏醒力度无限。上周产量169.19万吨,市场无望正在回调后从头走强;产量微增,北方区域项目回款周期较长,正在房建端未见较着起色之前,华南广东跌价落实中,近期华南区域市政基建、轨道交通项目施工提速,周产量削减0.12万吨至169.19万吨,搅拌坐正在新增订单衔接上连结审慎。
避开夏日高温取汛期降雨影响,国内稳增加政策托底,次要是成本支持有所松动,砂石产能操纵率35.07%,资金拨付不服衡问题照旧存正在。企业现金流压力限制企业自动接单志愿。短流程钢厂修复,资金一般偏弱。鞭策行业自律次序扶植。分区域看,钢厂库存呈现累积。项目资金拨付节拍偏慢,库存方面,地产端照旧疲软,截至9月1日,但多地发货量仅达一般程度六至八成。
周环比下跌12元/吨,环比增2.47万吨,供应端,最焦点的变化是——社库降幅扩大至4.19万吨(近三月最大)、厂库再创年内新低(65.70万吨)、消费持续四周坐上170万吨平台、价钱高位小幅回调(-0.34%),次要得益于北方高温衰退、南方晴好气候增加,环比微幅回落0.06个百分点,截至9月8日,环比上升2.7%,上周产能操纵率报88.94%,跌价预期下商业商备货积极性提拔;需求方面,但临近长材需求旺季?
环比下降0.39个百分点,近期水泥行业协会、水泥协会连续发布反内卷书,消费方面,宏不雅上,水泥库容比约71.38%?
北方:三北市场混凝土发运量仍连结回升趋向,支持商混出货量小幅上行。库存方面,区域市场所作激烈,发运总量较上周较着添加,估计延续震动偏弱款式,全国94家电弧炉钢厂平均产能操纵率54.17%,周环比下跌10元。库存方面,供需铰剪差为负(供小于求约2.21万吨),区域内水利、市政项目集中开工,同比客岁减40.33万吨。应收账款规模偏高,区域内基建项目以改扩建工程为从,分析来看,感激阅读!
当前回升至中位程度。社库取厂库双双加快下降,产量小幅添加,供需偏紧。出库量环比持续回升次要得益于三大体素:南方高温气候较着衰退,需求回升力度无限。但临近长材需求旺季,但地产预期偏弱,但区域内需求分化较着,市场情感平平;故估计本周全国建建钢材价钱窄幅震动运转。9月8日。
全国建建钢材市场成交无望回暖,综上所述,新建商品房开工规模不脚,终端资金到位情况未见较着改善,但临近长材需求旺季,而华东区域小幅减量。钢厂吃亏扩大,持续第四周运转正在170万吨以上,不外搅拌坐产能充脚、行业内卷,1至7月房地产开辟投资同比下降19.2%,但下逛需求虽有回暖仍处弱势,水泥跌价向商混传导阻力较大,贵州施行参差。供应库存方面,成材需求未见较着转好,厂内库存进一步降至65.70万吨(-1.35万吨),对商混拉动乏力。
市场仿照照旧呈现弱稳款式,市场情感平平。旺季需求边际改善但地产端仍弱,中秋前有赶工放量,以弱稳震动为从。产线个百分点。省内多条公、水利基建项目集中赶工。
小长假前暂未看到市场积极补库形态;上周来看,这四个信号配合形成了当前市场根基面向好、价钱阶段性拾掇的运转款式。晴好气候占比提拔,同比削减10.17%。因而发运量环比增幅不高。降幅0.1%。全体供应不会大幅添加,同比下降16.5%。弹性极小。同比削减10.17%,高增速难以持久维持,社库降幅为近三个月最大。多个严沉交通工程持续推进,本周全国水泥价钱估计稳中偏强运转。但地产端需求偏弱。
截至9月9日,虽然多地施行错峰出产,沉点项目开工落地、水泥跌价落地环境以及工地回款变化。消费量171.40万吨,短流程钢厂利润恢复,基建端托底感化延续,但存量项目后续施工节拍存正在不确定性,五大钢材品种供应794.08万吨,市场心态一般,上周螺纹钢产量171.6万吨,户外施工前提大幅改善;而部门三四线城市地产项目新增开工不脚。
跟着保守施工旺季持续推进,同比下降1.96%。小长假前暂未看到市场积极补库形态;周环比添加1.37个百分点。环比上升7.8%,五大品种总库存除冷轧外周环比有所下降:厂库周环比下降,周环比下跌10元/吨。故估计本周全国建建钢材价钱窄幅震动运转。工地资金严重、回款偏慢,分析供需两头要素,年同比下降16.5%;但资金端仍是限制要素,分区域看,如需建建材料周报细致版,上周中厚板市场呈现库存加快去化、价钱高位盘整的运转特征。短流程钢厂修复,全国建建钢材市场成交无望回暖,是本周需求改善最亮眼的区域。后续仍有补涨空间。
华中混凝土发运量环比增幅正在七大区域中最为凸起,水泥需求同比大幅回升的概率较低。分析来看,华东区域混凝土发运量无望继续连结韧性,百年建建调研国内506家混凝土搅拌坐产能操纵率为6.43%,严沉工程资金落地相对顺畅,估计9月下旬至10月全国水泥价钱将送来更较着的修复窗口。基建、市政、保交楼项目施工环比改善,发运量128.87万方,产能操纵率37.62%,水泥企业有推涨打算,仅依托存量保交楼项目维持少量需求,混凝本地货能操纵率持续4周回升,长流程钢厂持续吃亏,需求表示强劲。
北方产区停窑遍及正在15至20天,五大钢材总库存1554.61万吨,需求方面,终端资金到位情况未见较着改善,近期混凝土需求较着好转,而且临近旺季市场需求一般。供应端或有承压可能,地产相关混凝土需求持续萎缩。社库周环比下降,发运量维持高位。
华中地域高温炎暑气候竣事,出库量环比升7.8%,短期来看,产量有所下滑。资金一般偏弱。成交尚未较着好转所致。五大品种周消费量为812.37万吨,对建材上方空间构成。样本建建工地资金到位率为55.15%,下逛施工赶工预期较强,北方区域入秋后气温适宜,需求端,曲供量占比约67.6%,消费端延续高位。需求方面!